. Về việc thay đổi cơ cấu sắp xếp bộ máy tổ chức của cơ quan thuế
Thực hiện chủ trương sắp xếp, tinh gọn bộ máy của Đảng, Nhà nước, Bộ Tài chính, thời gian qua toàn ngành Thuế đã quyết liệt, khẩn trương xây dựng và hoàn thiện tổ chức bộ máy mới. Mô hình quản lý thuế mới có sự thay đổi quan trọng từ quản lý theo chức năng sang mô hình quản lý theo đối tượng, kết hợp với chức năng, mục tiêu là nâng cao chất lượng phục vụ người nộp thuế, góp phần tạo môi trường kinh doanh minh bạch, thúc đẩy sự phát triển kinh tế- xã hội.
Ngày 26/2/2025 Bộ trưởng Bộ Tài chính đã ban hành Quyết định số 381/QĐ-BTC quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Cục Thuế, theo đó, đã chuyển mô hình Tổng cục thành Cục Thuế, sắp xếp lại 63 Cục Thuế tỉnh, thành phố thành 20 Chi cục Thuế khu vực, 413 Chi cục Thuế thành 350 Đội thuế quận, huyện, liên huyện. Chi cục Thuế khu vực XIII do 4 Cục Thuế hợp thành gồm Bình Định, Phú Yên, Khánh Hòa, Lâm Đồng- trụ sở chính đặt tại Khánh Hòa. Bộ máy tổ chức mới của cơ quan thuế đã chính thức đi vào hoạt động ngày 17/3/2025.
Với phương châm “Lấy người nộp thuế làm trung tâm phục vụ”, thời gian qua ngành Thuế đã đẩy mạnh rà soát, cắt giảm các TTHC, đơn giản hóa điều kiện kinh doanh, đẩy mạnh công tác hiện đại hóa, số hóa công tác quản lý thuế ở tất cả các khâu; ứng dụng tiến bộ khoa học, công nghệ và đổi mới sáng tạo, thực hiện quyết liệt chuyển đổi số...tạo điều kiện thuận lợi nhất cho người dân và doanh nghiệp theo hướng phát triển ứng dụng trên thiết bị di động, hướng tới số hóa toàn bộ hồ sơ, giấy tờ, chuyển sang sử dụng hồ sơ, văn bản điện tử, giao dịch điện tử và cung cấp dịch vụ công không phụ thuộc vào thời gian, địa giới hành chính. Các ứng dụng công nghệ thông tin và chuyển đổi số điển hình là: ứng dụng eTaxMobile, iCanhan, eTax điện tử, Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài, Cổng thông tin thương mại điện tử (TMĐT)...
Nhờ sự hỗ trợ của các ứng dụng, nền tảng trực tuyến cơ quan thuế xây dựng, doanh nghiệp, hộ kinh doanh, tổ chức và cá nhân kinh doanh, nhà cung cấp nước ngoài, có thể thực hiện nghĩa vụ thuế trên môi trường điện tử mà không nhất thiết phải đến giao dịch tại cơ quan thuế.
Đối với những trường hợp người nộp thuế có vướng mắc cần trao đổi trực tiếp với cơ quan thuế thì tại các địa phương không có trụ sở chính của cơ quan thuế, ngành Thuế bố trí bộ phận ‘Một cửa’, đặt tại các trụ sở Cục Thuế (trước sắp xếp) để tiếp nhận những vướng mắc hoặc hướng dẫn người nộp thuế cách thức giải quyết thủ tục thuế.
Toàn thể Lãnh đạo và công chức Chi cục Thuế khu vực XIII cam kết đồng hành, tạo mọi điều kiện thuận cho người nộp thuế trong việc chấp hành chính sách, pháp luật thuế.
2. Chi cục Thuế khu vực XIII tổ chức Hội nghị phổ biến các chính sách thuế mới và đối thoại với người nộp thuế Đợt 1 năm 2025
Nằm trong khung chương trình triển khai tháng cao điểm đồng hành cùng người nộp thuế năm 2025, nhằm hỗ trợ người nộp thuế thực hiện tốt công tác quyết toán thuế năm 2024 và kịp thời lắng nghe, tiếp nhận và giải đáp những vướng mắc của quý doanh nghiệp, tổ chức, cá nhân trong quá trình thực hiện nghĩa vụ thuế, các vấn đề liên quan đến việc áp dụng chính sách, quy định pháp luật về thuế, đặc biệt là những chính sách thuế mới trong năm 2025, sáng ngày 25/3/2025 Chi cục thuế khu vực XIII tổ chức “Hội nghị trực tuyến phổ biến các chính sách thuế mới và đối thoại với người nộp thuế đợt 1 năm 2025”
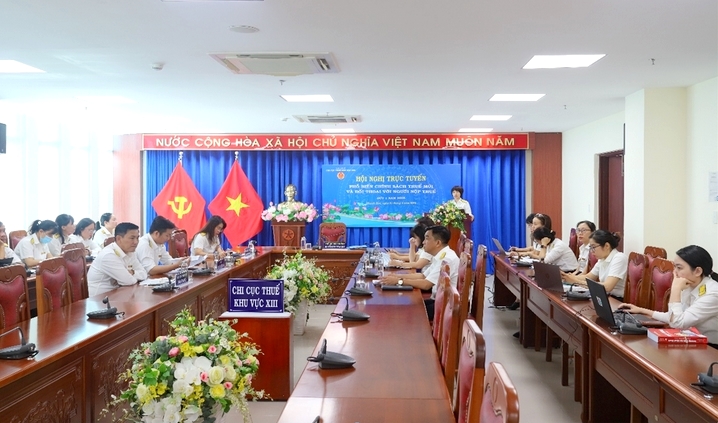
Hội nghị được thực hiện với 4 điểm cầu đặt tại 4 tỉnh thuộc sự quản lý của Chi cục Thuế khu vực XIII bao gồm: Điểm cầu trụ sở chính tại Khánh Hòa và điểm cầu Bình Định, Phú Yên, Lâm Đồng.
Tham dự hội nghị, về phía cơ quan thuế có các đồng chí Phó Chi cục trưởng Chi cục Thuế khu vực XIII cùng các đồng chí Lãnh đạo và công chức thuộc các Phòng Quản lý Hỗ trợ doanh nghiệp, Phòng Thanh tra Kiểm tra, Phòng Nghiệp vụ, dự toán, pháp chế; Phòng Thuế cá nhân, hộ kinh doanh và thu khác cùng các Đội thuế liên huyện.
Hội nghị trực tuyến đã thu hút sự quan tâm tham gia của gần 3000 người nộp thuế, đại diện doanh nghiệp, tổ chức hoạt động kinh doanh trên địa bàn do Chi cục Thuế khu vực XIII quản lý.
Trong phần Phổ biến chính sách thuế, đại diện Chi cục Thuế khu vực XIII đã hướng dẫn người nộp thuế những điểm cần lưu ý trong quyết toán Thuế thu nhập doanh nghiệp, Thuế thu nhập cá nhân kỳ quyết toán 2024; đồng thời đã trình chiếu video giới thiệu những điểm mới chính sách thuế có hiệu lực trong năm 2025.
Trong phần đối thoại, Cục Thuế đã nhận và giải đáp trực tiếp nhiều câu hỏi vướng mắc về thuế từ các doanh nghiệp, tập trung chủ yếu vào các vấn đề như: đăng ký mã số thuế, quyết toán thuế TNCN, xác định ưu đãi thuế TNDN, thuế suất Thuế giá trị gia tăng, chi phí lãi vay khi tính thuế TNDN, đối tượng phải nộp thuế tài nguyên, phí bảo vệ môi trường; giao dịch liên kết…
Dưới sự điều hành, chủ trì Hội nghị của chủ tọa Nguyễn Kim Thái Linh- Phó chi cục trưởng Chi cục Thuế khu vực XIII, sau một thời gian làm việc khẩn trương, Hội nghị đã diễn ra thành công tốt đẹp. Nhìn chung, với sự tham gia tích cực của doanh nghiệp, người nộp thuế cùng sự thẳng thắn, cởi mở trong quá trình trao đổi của cơ quan Thuế đã giúp cho nhiều vướng mắc của người nộp thuế được tháo gỡ. Ngoài những câu hỏi cơ quan Thuế đã giải đáp trực tiếp tại Hội nghị, còn rất nhiều câu hỏi người nộp thuế, đại diện doanh nghiệp, tổ chức gửi đến Hội nghị sẽ được cơ quan thuế biên tập đăng tải câu trả lời trên website của Chi cục Thuế.
3. Hướng dẫn cá nhân tự thực hiện Quyết toán thuế bằng phương thức điện tử
Nhằm tạo điều kiện cho các cá nhân có thu nhập từ tiền lương, tiền công thực hiện quyết toán thuế thu nhập cá nhân thuận lợi, nhanh chóng, ngày 24/01/2025, Tổng cục Thuế đã ban hành Quyết định số 108/QĐ-TCT về quy trình hoàn thuế thu nhập cá nhân tự động trên toàn quốc.
Theo đó, quy trình hoàn thuế thu nhập cá nhân tự động sẽ thay thế các quy định về xử lý hồ sơ hoàn thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế trước đây giúp đơn giản hóa, tạo điều kiện thuận lợi cho cá nhân quyết toán thuế.
Quy trình gồm 3 bước như sau:
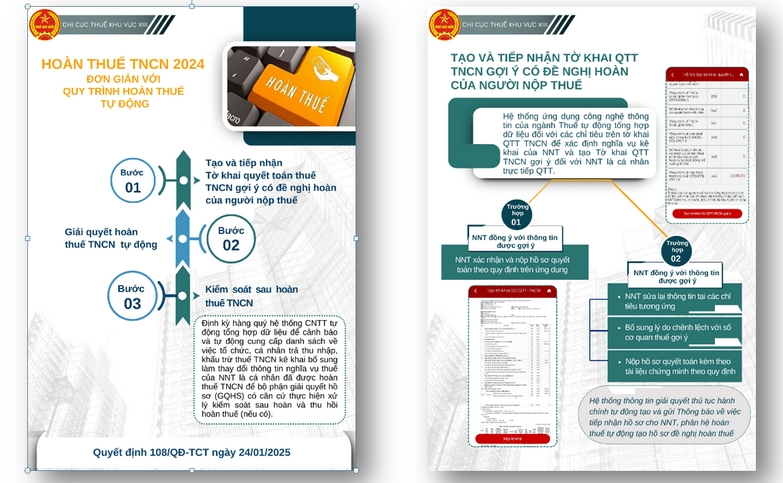
Để việc quyết toán thuế thu nhập của cá nhân được thuận lợi, Chi cục Thuế khu vực XIII hướng dẫn các cá nhân, người nộp thuế các bước tự quyết toán thuế thu nhập cá nhân online, trực tuyến trên ứng dụng eTax Mobile.
4. Các điểm mới chính sách thuế có hiệu lực trong năm 2025
Tiếp tục đồng hành, hỗ trợ người nộp thuế trong việc chấp hành tốt pháp luật thuế, Cơ quan thuế xin giới thiệu một số chính sách thuế mới ban hành và có hiệu lực trong năm 2025.
- Luật Thuế giá trị gia tăng số 48/2024/QH15
- Luật số 56/2024/QH15 sửa đổi, bổ sung một số điều của Luật chứng khoán, luật kế toán, luật kiểm toán độc lập, luật ngân sách nhà nước, luật quản lý, sử dụng tài sản công, luật quản lý thuế, luật thuế thu nhập cá nhân, luật dự trữ quốc gia, luật xử lý vi phạm hành chính (Gọi chung là Luật sửa đổi 9 Luật)
- Nghị định số 49/2025/NĐ-CP ngày 28/02/2025 quy định về ngưỡng áp dụng tạm hoãn xuất cảnh
- Nghị định số 153/2024/NĐ-CP ngày 21/11/2024 của Chính phủ quy định phí bảo vệ môi trường đối với khí thải.
- Nghị định số 20/2025/NĐ-CP ngày 10/02/2025 của Chính phủ sửa đổi, bổ sung một số điều của nghị định số 132/2020/nđ-cp ngày 05 tháng 11 năm 2020 của chính phủ quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
- Thông tư số 86/2024/TT-BTC ngày 23/12/2024 của Bộ Tài chính quy định về đăng ký thuế.
- Một số chính sách thuế tiếp tục hỗ trợ người dân và doanh nghiệp: Tiếp tục giảm 50% thuế bảo vệ môi trường đối với xăng dầu, mỡ nhờn theo Nghị quyết số 60/2024/UBTVQH15, Tiếp tục giảm 2% thuế suất Thuế giá trị gia tăng theo Nghị định số 180/2024/NĐ-CP ngày 31/12/2024 của Chính phủ, Tiếp tục áp dụng mức phí trước bạ lần đầu 0% đối với xe ô tô điện theo Nghị định số 51/2025/NĐ-CP ngày 01/3/2025 của Chính phủ
Các nội dung chính sách thuế mới được xây dựng thành video đặt tại đường link dưới đây:
4.1. Luật Thuế giá trị gia tăng số 48/2024/QH15
Ngày 26/11/2024, Luật Thuế giá trị gia tăng số 48/2024/QH15 đã được Quốc hội nước Cộng hòa xã hội chủ nghĩa Việt Nam khóa XV, kỳ họp thứ 8 thông qua.
Luật Thuế giá trị gia tăng số 48/2024/QH15 gồm 4 chương, 18 điều. Ngoài những nội dung kế thừa quy định Luật hiện hành, những nội dung mới được sửa đổi, bổ sung chủ yếu liên quan tới người nộp thuế, đối tượng không chịu thuế giá trị gia tăng, giá tính thuế, thuế suất, khấu trừ thuế giá trị gia tăng đầu vào.
Những điểm mới nổi bật của Luật Thuế giá trị gia tăng số 48/2024/QH15 gồm:
-Về người nộp thuế.
+ Bổ sung quy định về người nộp thuế đối với hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số, cụ thể:
Nhà cung cấp nước ngoài, tổ chức là nhà quản lý nền tảng số nước ngoài, thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
+Tổ chức kinh doanh tại Việt Nam, áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế, mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam, thông qua kênh thương mại điện tử, hoặc các nền tảng số, thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
+ Tổ chức là nhà quản lý sàn giao dịch thương mại điện tử, nhà quản lý nền tảng số có chức năng thanh toán, thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử, nền tảng số.
- Về đối tượng không chịu thuế giá trị gia tăng.
+Nâng mức doanh thu hàng năm không chịu thuế giá trị gia tăng của hộ, cá nhân kinh doanh từ một trăm triệu đồng lên hai trăm triệu đồng.
+ Bổ sung một số đối tượng không chịu thuế như:
Hàng hóa nhập khẩu từ nước ngoài của công ty cho thuê tài chính, được vận chuyển thẳng vào khu phi thuế quan, để cho doanh nghiệp trong khu phi thuế quan thuê tài chính; di vật, cổ vật, bảo vật quốc gia.
Hàng hóa nhập khẩu ủng hộ, tài trợ cho phòng chống, khắc phục hậu quả thảm họa, thiên tai dịch bệnh, chiến tranh theo quy định của Chính phủ;
Hàng hóa nhập khẩu ủng hộ tài trợ cho phòng chống, khắc phục hậu quả thảm họa thiên tai, dịch bệnh, chiến tranh, theo quy định của Chính phủ;
Hàng hóa mua bán, trao đổi qua biên giới để phục vụ cho sản xuất, tiêu dùng của cư dân biên giới
Ngoài ra, sửa đổi quy định rõ một số nhóm hàng hóa dịch vụ để thống nhất với pháp luật chuyên ngành, tránh vướng mắc trong thực hiện như: kinh doanh chứng khoán; sản phẩm phái sinh; sản phẩm quốc phòng an ninh;...
- Về giá tính thuế.
+ Sửa đổi quy định giá tính thuế đối với hàng hóa nhập khẩu để đảm bảo phù hợp với pháp luật thuế xuất khẩu, thuế nhập khẩu.
+ Bổ sung quy định việc xác định giá đất được trừ khi xác định giá tính thuế, đối với hoạt động kinh doanh bất động sản. giá tính thuế đối với các hoạt động sản xuất kinh doanh đặc thù như. hoạt động sản xuất điện của Tập đoàn Điện lực Việt Nam; vận tải bốc xếp; dịch vụ du lịch theo hình thức lữ hành; dịch vụ cầm đồ; sách chịu thuế giá trị gia tăng bán theo đúng giá phát hành, theo quy định của Chính phủ để phù hợp với tình hình hiện nay.
- Về thuế suất.
a. Về đối tượng áp dụng thuế suất không phần trăm.
+ Bổ sung quy định rõ hàng hóa dịch vụ xuất khẩu, là hàng hóa dịch vụ cung ứng trực tiếp cho tổ chức, cá nhân ở nước ngoài, và được tiêu dùng ở ngoài Việt Nam; cung ứng trực tiếp cho tổ chức ở trong khu phi thuế quan, và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu.
+ Bổ sung quy định sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài, và có hồ sơ tài liệu chứng minh tiêu dùng ở ngoài Việt Nam theo quy định của Chính phủ, thuộc đối tượng áp dụng thuế suất không phần trăm.
b. Về đối tượng áp dụng thuế suất năm phần trăm.
+ Sửa đổi quy định phân bón, tàu khai thác thủy sản tại vùng biển; máy móc thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp theo quy định của Chính phủ thuộc đối tượng áp dụng thuế suất năm phần trăm.
+ Quy định rõ hoạt động nghệ thuật biểu diễn truyền thống, dân gian thuộc đối tượng áp dụng thuế suất năm phần trăm
Ngoài ra, tại khoản 4 điều 9, bổ sung nguyên tắc áp dụng thuế suất trong trường hợp, cơ sở kinh doanh nhiều loại hàng hóa dịch vụ có mức thuế suất thuế giá trị gia tăng khác nhau, hoặc trường hợp sản phẩm nông nghiệp được sử dụng làm thức ăn chăn nuôi, dược liệu để đảm bảo áp dụng thống nhất, tránh cách hiểu khác nhau
- Về khấu trừ thuế giá trị gia tăng đầu vào.
+ Sửa đổi quy định đối với trường hợp, cơ sở kinh doanh phát hiện số thuế giá trị gia tăng đầu vào khi kê khai khấu trừ bị sai sót, tại điểm để, khoản một, điều mười bốn.
+ Bổ sung việc tính vào chi phí để tính thuế thu nhập doanh nghiệp, hoặc tính vào nguyên giá của tài sản cố định theo quy định của pháp luật về thuế thu nhập doanh nghiệp, đối với số thuế giá trị gia tăng đầu vào không được khấu trừ.
+ Quy định rõ điều kiện khấu trừ thuế giá trị gia tăng đầu vào là có chứng từ thanh toán không dùng tiền mặt, đối với hàng hóa dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ.
+ Bổ sung một số chứng từ, phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa nếu có vào điều kiện khấu trừ thuế giá trị gia tăng đầu vào đối với hàng hóa dịch vụ xuất khẩu, để tránh gian lận trong khấu trừ hoàn thuế.
- Về hoàn thuế giá trị gia tăng.
+ Bổ sung quy định về hoàn thuế trong trường hợp cơ sở kinh doanh sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất thuế giá trị gia tăng năm phần trăm để phù hợp với thực tế phát sinh, và tránh vướng mắc trong thực hiện.
+ Bổ sung quy định hàng hoá đã nhập khẩu sau đó xuất khẩu sang nước khác không thuộc trường hợp được hoàn thuế.
+ Quy định rõ để tránh vướng mắc trong thực hiện về hoàn thuế giá trị gia tăng đối với dự án đầu tư; hoàn thuế đối với hàng hóa dịch vụ xuất khẩu; không hoàn thuế giá trị gia tăng đối với dự án đầu tư, của cơ sở kinh doanh ngành nghề đầu tư kinh doanh có điều kiện, khi chưa đủ các điều kiện kinh doanh theo quy định của pháp luật về đầu tư, hoặc không bảo đảm duy trì đủ điều kiện kinh doanh trong quá trình hoạt động.
+ Bổ sung quy định về điều kiện hoàn thuế và trách nhiệm của người nộp thuế, cơ quan thuế trong hoàn thuế, để đảm bảo tính khả thi trong thực hiện.
Ngoài ra Luật Thuế giá trị gia tăng bổ sung 02 Điều, quy định về thời điểm xác định thuế giá trị gia tăng và các hành vi bị nghiêm cấm trong khấu trừ, hoàn thuế, để bảo đảm minh bạch chính sách.
Luật Thuế giá trị gia tăng số 48/2024/QH15 có hiệu lực từ ngày 01 /7/2025 trừ quy định về mức doanh thu của hộ, cá nhân sản xuất kinh doanh thuộc đối tượng không chịu thuế, có hiệu lực thi hành từ ngày 01/01/2026
4.2. Thông tư số 86/2024/TT-BTC ngày 23/12/2024 của Bộ Tài chính quy định về đăng ký thuế.
Ngày 23/12/2024, Bộ trưởng Bộ Tài chính ban hành Thông tư số 86/2024/TT-BTC thay thế Thông tư số 105/2020/TT-BTC ngày 03/12/2020 của Bộ Tài chính về đăng ký thuế với một số điểm mới nổi bật:
- Điểm mới thứ nhất:
Triển khai thực hiện việc sử dụng số định danh cá nhân thay cho mã số thuế, theo quy định tại khoản bảy điều ba lăm luật quản lý thuế. Cụ thể, khi mã số định danh cá nhân được cấp cho toàn bộ dân cư thì sử dụng mã số định danh cá nhân thay cho mã số thuế.
Đồng thời, số định danh cá nhân của người đại diện hộ gia đình, đại diện hộ kinh doanh, cá nhân kinh doanh cũng được sử dụng thay cho mã số thuế của hộ gia đình, hộ kinh doanh, cá nhân kinh doanh đó. Mã số thuế do cơ quan thuế cấp cho cá nhân, hộ gia đình, hộ kinh doanh được thực hiện đến hết ngày 30/6/2025.
Kể từ ngày 01/07/2025 người nộp thuế, cơ quan quản lý thuế, cơ quan, tổ chức, cá nhân khác có liên quan đến việc sử dụng mã số thuế sẽ thực hiện sử dụng số định danh cá nhân thay cho mã số thuế.
- Điểm mới thứ hai:
Quy định Chương riêng về đăng ký thuế đối với người nộp thuế là hộ kinh doanh, cá nhân kinh doanh, hộ gia đình, cá nhân.
Vì sẽ sử dụng số định danh cá nhân thay cho mã số thuế nên Thông tư 86 đã quy định một chương số 3, đối với thủ tục về đăng ký thuế với người nộp thuế là hộ kinh doanh, cá nhân kinh doanh, hộ gia đình, cá nhân.
- Điểm mới thứ ba:
Ứng dụng Cơ sở dữ liệu quốc gia về dân cư, định danh và xác thực điện tử trong thực hiện thủ tục đăng ký thuế.
+ Cơ quan thuế thực hiện khai thác thông tin cá nhân trong Cơ sở dữ liệu quốc gia về dân cư, phù hợp với lộ trình triển khai kết nối, chia sẻ thông tin giữa Cơ sở dữ liệu quốc gia về dân cư và Cơ sở dữ liệu thuế, để giải quyết thủ tục đăng ký thuế cho người nộp thuế theo quy định, và phải lưu trữ, bảo quản thông tin dữ liệu, bảo đảm an toàn bảo mật theo quy định của pháp luật. Trường hợp các thông tin đã có trong Cơ sở dữ liệu quốc gia về dân cư và đã được kết nối, chia sẻ với cơ sở dữ liệu thuế, thì không yêu cầu người nộp thuế khai báo lại với cơ quan thuế.
+ Tổ chức, cá nhân sử dụng tài khoản định danh điện tử, do Hệ thống định danh và xác thực điện tử tạo lập, để thực hiện thủ tục đăng ký thuế theo quy định trên môi trường điện tử.
- Điểm mới thứ 4:
Quy định giải quyết thủ tục cho người nộp thuế theo quy trình dự phòng trong các trường hợp sau:
+ Hệ thống ứng dụng đăng ký thuế, hoặc Hệ thống thông tin quốc gia về đăng ký kinh doanh, hoặc Hệ thống Cơ sở dữ liệu quốc gia về dân cư gặp sự cố kỹ thuật.
+ Các trường hợp bất khả kháng khác.
- Điểm mới thứ 5:
Thay đổi các biểu mẫu đăng ký thuế.
Một số biểu mẫu đăng ký thuế ban hành kèm theo Thông tư tám sáu năm hai không hai tư cũng có sự thay đổi so với thông tư trước đó.
Thông tư số 86/2024/TT-BTC có hiệu lực thi hành kể từ ngày 06/02/2025. Trừ các quy định về sử dụng số định danh cá nhân thay cho mã số thuế có hiệu lực từ ngày 01/7/2025.
4.3. Luật số 56/2024/QH15 sửa đổi, bổ sung một số điều của Luật chứng khoán, luật kế toán, luật kiểm toán độc lập, luật ngân sách nhà nước, luật quản lý, sử dụng tài sản công, luật quản lý thuế, luật thuế thu nhập cá nhân, luật dự trữ quốc gia, luật xử lý vi phạm hành chính (Gọi chung là Luật sửa đổi 9 Luật)
Tại Kỳ họp thứ 8 quốc hội khóa 15, Quốc hội đã thông qua Luật sửa đổi 9 Luật. Luật này có hiệu lực từ ngày 01/01/2025, trong đó các nội dung sửa đổi trong lĩnh vực thuế bao gồm:
- Bổ sung thêm nguyên tắc quản lý thuế đối với Công chức quản lý thuế
- Bổ sung trách nhiệm của người nộp thuế đối với tính chính xác, trung thực, đầy đủ của các tài liệu cung cấp cho cơ quan thuế trong quá trình giải quyết hồ sơ thuế theo quy định của pháp luật về thuế.
- Về nguyên tắc khai thuế, tính thuế của hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số, sửa đối tượng nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam, thành nhà cung cấp ở nước ngoài.
- Sửa đổi, bổ sung, bãi bỏ một số khoản của Điều 47 về Khai bổ sung hồ sơ khai thuế. Người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai sót, thì được khai bổ sung hồ sơ khai thuế trong thời hạn 10 năm, kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót trong trường hợp sau đây:
+ Trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra;
+ Hồ sơ không thuộc phạm vi, thời kỳ thanh tra kiểm tra thuế nêu tại quyết định thanh tra kiểm tra thuế.
Đối với những nội dung thuộc phạm vi thanh tra kiểm tra, người nộp thuế được bổ sung hồ sơ giải trình theo quy định của pháp luật về thuế, pháp luật về thanh tra và các trường hợp thực hiện theo kết luận, quy định của cơ quan chuyên ngành có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế.
- Sửa quy định về thời gian tính tiền chậm nộp:
Thời gian tính tiền chậm nộp, được tính liên tục kể từ ngày tiếp theo ngày cuối cùng của thời hạn nộp thuế, thời hạn gia hạn nộp thuế, thời hạn ghi trong thông báo hoặc quyết định ấn định thuế, hoặc quyết định xử lý của cơ quan quản lý thuế. đến, ngày liền kề trước ngày số tiền nợ thuế, tiền thu hồi hoàn thuế, tiền thuế tăng thêm, tiền thuế ấn định, tiền thuế chậm chuyển được nộp vào ngân sách nhà nước.
Ví dụ, ngày cuối cùng của thời hạn nộp thuế là 20/02. Người nộp thuế nộp tiền vào ngân sách nhà nước ngày 24/02 thì thời gian tính tiền chậm nộp là 03 ngày, tính từ ngày 21/02 đến ngày 23/02.
- Sửa đổi, bổ sung khoản 1 Điều 66 về Hoàn thành nghĩa vụ nộp thuế trong trường hợp xuất cảnh.
Cụ thể quy định: Cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, cá nhân là người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài, người nước ngoài trước khi xuất cảnh từ Việt Nam, phải hoàn thành nghĩa vụ nộp thuế; trường hợp chưa hoàn thành nghĩa vụ nộp thuế đối với số tiền thuế nợ, và thời gian nợ, theo ngưỡng do Chính phủ quy định, thì bị tạm hoãn xuất cảnh theo quy định của pháp luật về xuất cảnh, nhập cảnh. Cơ quan quản lý thuế thông báo trước cho người nộp thuế về việc áp dụng biện pháp tạm hoãn xuất cảnh.
4.4. Nghị định số 49/2025/NĐ-CP quy định về ngưỡng áp dụng tạm hoãn xuất cảnh.
Ngày 28/02/2025 Chính phủ đã ban hành Nghị định số 49/2025/NĐ-CP quy định về ngưỡng áp dụng tạm hoãn xuất cảnh.
Theo đó nghị định quy định cụ thể các trường hợp bị tạm hoãn xuất cảnh như sau:
- Cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có số tiền thuế nợ từ 50 triệu đồng trở lên và số tiền thuế nợ đã quá thời hạn nộp theo quy định trên 120 ngày.
- Cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có số tiền thuế nợ từ 500 triệu đồng trở lên và số tiền thuế nợ đã quá thời hạn nộp theo quy định trên 120 ngày.
- Cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã không còn hoạt động tại địa chỉ đã đăng ký có số tiền thuế nợ quá thời hạn nộp theo quy định và sau thời gian 30 ngày kể từ ngày cơ quan quản lý thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà chưa hoàn thành nghĩa vụ nộp thuế.
- Người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài, người nước ngoài trước khi xuất cảnh từ Việt Nam có số tiền thuế nợ quá thời hạn nộp theo quy định mà chưa hoàn thành nghĩa vụ nộp thuế.
4.5. Nghị định số 153/2024/NĐ-CP ngày 21/11/2024 quy định phí bảo vệ môi trường đối với khí thải.
Ngày 21/11/2024 Chính phủ đã ban hành Nghị định số số 153/2024/NĐ-CP quy định phí bảo vệ môi trường đối với khí thải.
Theo đó. Đối tượng chịu phí bảo vệ môi trường đối với khí thải là bụi, khí thải công nghiệp xả ra môi trường phải được xử lý, của các dự án, cơ sở sản xuất, kinh doanh, dịch vụ thuộc đối tượng phải có giấy phép môi trường theo quy định của pháp luật, gọi chung là cơ sở xả khí thải.
Người nộp phí bảo vệ môi trường đối với khí thải là các cơ sở xả khí thải, bao gồm:
- Cơ sở sản xuất gang thép, luyện kim.
- Cơ sở sản xuất hóa chất vô cơ cơ bản, trừ khí công nghiệp. phân bón vô cơ và hợp chất ni tơ, thuốc bảo vệ thực vật hóa học;
- Cơ sở lọc hoá dầu;
- Cơ sở tái chế, xử lý chất thải rắn sinh hoạt, chất thải rắn công nghiệp thông thường, chất thải nguy hại; sử dụng phế liệu nhập khẩu từ nước ngoài làm nguyên liệu sản xuất;
- Cơ sở sản xuất than cốc, sản xuất khí than;
- Nhà máy nhiệt điện;
- Cơ sở sản xuất xi măng;
- Các cơ sở sản xuất, kinh doanh, dịch vụ khác có phát sinh bụi, khí thải công nghiệp.
Nghị định số 153/2024/NĐ-CP cũng quy định cụ thể về Phương pháp tính phí; mức thu phí; Kê khai, thẩm định tờ khai và nộp phí. Nghị định có hiệu lực thi hành từ ngày 05/01/2025.
4.6. Nghị định số 20/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 132/2020/NĐ-CP ngày 05/11/2020 của Chính phủ quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết
Ngày 10/02/2025, Chính phủ ban hành Nghị định số 20/2025/NĐ-CP sửa đổi bổ sung quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết gồm:
- Điều chỉnh tiêu chí xác định bên liên kết, bổ sung trách nhiệm của Ngân hàng Nhà nước và quy định về quản lý rủi ro trong giao dịch liên kết.
- Thay thế phụ lục I- Thông tin về quan hệ liên kết và giao dịch liên kết ban hành kèm theo Nghị định số 132/2020/NĐ-CP
- Quy định chuyển tiếp về phân bổ lãi vay chưa được trừ.
Một điểm sửa đổi đáng lưu ý về tiêu chí xác định bên liên kết là, bổ sung quy định về vay vốn. Cụ thể, quy định trường hợp tổng dư nợ các khoản vốn vay, ít nhất bằng 25% vốn góp của chủ sở hữu của doanh nghiệp đi vay, và chiếm trên 50% tổng dư nợ tất cả các khoản nợ trung, và dài hạn của doanh nghiệp đi vay thì không áp dụng đối với bên bảo lãnh hoặc cho vay là các tổ chức tín dụng không tham gia trực tiếp, gián tiếp điều hành, kiểm soát, góp vốn, đầu tư vào doanh nghiệp đi vay hoặc doanh nghiệp được bảo lãnh theo quy định; bên bảo lãnh hoặc cho vay là các tổ chức tín dụng và doanh nghiệp đi vay hoặc được bảo lãnh không trực tiếp, gián tiếp cùng chịu sự điều hành, kiểm soát, góp vốn, đầu tư của một bên khác theo quy định.
Nghị định số 20/2025/NĐ-CP có hiệu lực thi hành từ ngày 27/3/2025 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2024.
4.7. Các chính sách hỗ trợ người dân và doanh nghiệp
Năm 2025 Chính phủ, Quốc hội tiếp tục ban hành các chính sách hỗ trợ người dân và doanh nghiệp.
- Tiếp tục giảm 50% thuế bảo vệ môi trường đối với xăng dầu mỡ nhờn, theo Nghị quyết số 60/2024/UBTVQH15. Chính sách này có hiệu lực đến hết ngày 31/12/2025.
- Tiếp tục giảm 2% thuế suất Thuế giá trị gia tăng đến hết ngày 30/06/2025 theo Nghị định số 180/2024/NĐ-CP của Chính phủ.
- Tiếp tục áp dụng mức phí trước bạ lần đầu 0% đối với xe ô tô điện chạy pin thêm 02 năm, từ ngày 01/03/2025 đến hết ngày 28/02/2027 theo Nghị định số 51/2025/NĐ-CP của Chính phủ sửa đổi, bổ sung một số điều của Nghị định 10/2022/NĐ-CP của Chính phủ quy định về lệ phí trước bạ.
H.Huy (theo CV số 365/CCTKV13-NVDTPC ngày 28/3/2025 của Chi cục Thuế khu vực XIII)